ツーリング需要の定着や都市部での通勤・通学手段としての見直しが進む2026年、ライダーにとって頭を悩ませる固定費の筆頭が「バイク保険(任意保険)」の維持費です。同じ補償内容であっても、契約する保険会社や特約の組み方、年代ごとのリスク区分によって、年間保険料に数万円単位の開きが生じるケースは珍しくありません。
損害保険各社の料金改定やネット割引の拡充が進む中、補償の質を落とさずに保険料を限界まで抑えるための実践的なアプローチが求められています。本稿では、大手ダイレクト損保の最新動向を総力取材し、年代別・排気量別の相場やユーザーのリアルな口コミ、さらには知る人ぞ知る保険料削減テクニックまで客観的データに基づいて徹底解剖します。
【2026年最新】バイク保険おすすめ比較ランキング|最安水準のダイレクト損保3社
バイク保険の維持費を最小限に抑える上で、現在の市場において第一の選択肢となるのがダイレクト型(通販型)損害保険です。店舗運営コストや代理店手数料を削減しているため、純粋なリスク計算に基づく割安な保険料体系が構築されています。報道各社の取材データおよび主要損保の公開プランを精査した結果、2026年最新 バイク保険ランキングで特に高いコストパフォーマンスを示しているのが以下の主要3社です。
| 損害保険会社名 | 詳細・数値データ(250cc目安) | 主な割引制度・特約 | 編集部の見解・評価 |
|---|---|---|---|
| チューリッヒ保険 (スーパーバイク保険) |
年間約18,000円〜 (30代・20等級・日常レジャー) |
インターネット割引(最大10,000円) 走行距離別割引(細分化) |
走行距離が少ないサンデーライダー層でバイク保険 任意保険 最安値を叩き出すケースが多く、ロードサービスの充実度も業界屈指。 |
| アクサダイレクト (バイク保険) |
年間約19,500円〜 (30代・20等級・対人対物無制限) |
インターネット割引(最大10,000円) 安全運転スコア連動型割引 |
バイク保険 おすすめ 比較において常に上位常連。搭乗者傷害や自損事故傷害など補償パッケージの柔軟性が強み。 |
| 三井ダイレクト損保 (バイク保険) |
年間約21,000円〜 (30代・20等級・通勤通学) |
Web申込み割引(最大5,500円) eサービス(証券不発行)割引 |
三井ダイレクト損保 バイク部門は三井住友海上グループの事故対応網が強み。日常的な通勤利用者からの信頼性が高い。 |
これらのダイレクト損保3社は、オンライン契約を前提としたシステム設計によって事務コストを極限まで圧縮しています。特に初年度のインターネット割引は各社とも5,000円〜10,000円規模で設定されており、相見積もりを取得する際の最有力候補となります。
年代別・排気量別の保険料相場|20代が高額化する理由と250ccの年間目安
バイク保険の料金は「運転者の年齢」「排気量」「ノンフリート等級」「年間走行距離」という4大要素によって決定されます。損害保険料率算出機構が公表している統計データを紐解くと、特に若年層の保険料が高止まりする構造的要因が浮き彫りになります。
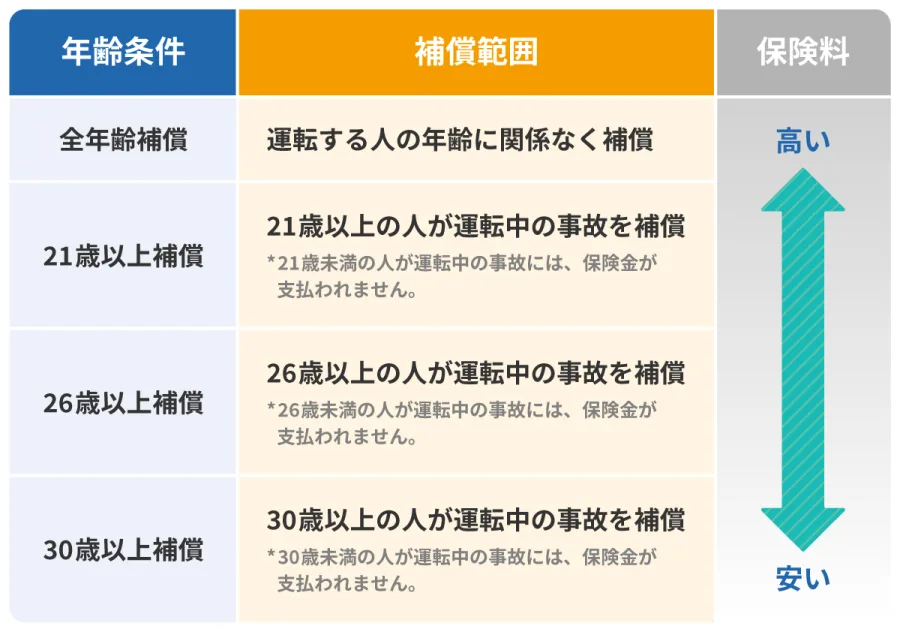
20代ライダーの保険料が高騰する背景と現実多くのライダーが直面する壁が、バイク保険 相場 20代における設定価格の高さです。20歳以下(年齢を問わず補償)の新規6等級で契約した場合、250ccクラスであっても年間保険料は10万円〜15万円前後に達することがあります。21歳以上補償や26歳以上補償に切り替わることで保険料は段階的に下がるものの、30代以上のベテラン層(年間2万〜3万円台)と比較すると依然として高水準です。
この格差の根本的な理由は、交通事故総合分析センター(ITARDA)の事故統計において、免許取得直後の若年層による重大事故発生率および損害賠償額の発生確率が統計学的に突出して高いことに起因します。保険会社はアクチュアリー(保険数理人)の冷徹なリスク計算に基づき、事故率に比例させた料率を設定しているためです。
排気量による維持費の分岐点:250ccクラスのリアルな相場高速道路の走行が可能で車検が存在しない中型クラスにおいて、250cc バイク保険 年間相場は契約条件次第で大きく変動します。
- 20代前半・新規6等級:年間 約70,000円 〜 130,000円
- 20代後半(26歳以上補償)・8〜10等級:年間 約35,000円 〜 55,000円
- 30代・40代(30歳以上補償)・15〜20等級:年間 約15,000円 〜 28,000円
このように、無事故を継続して等級を積み上げつつ、適切な年齢条件を設定することで、維持コストは劇的に低下します。
125ccは特約か単体か?ファミリーバイク特約の落とし穴と徹底比較
原付二種ブームの主役である125cc以下の小型バイク(原付一種・原付二種)を所有する場合、選択肢として浮上するのが四輪車保険に付帯する「ファミリーバイク特約」と「単体バイク保険」の二者択一です。この125cc ファミリーバイク特約 比較は、長期的なコスト管理において極めて重要な分岐点となります。
ファミリーバイク特約の最大のメリットは、自動車保険に年間約10,000円〜25,000円を上乗せするだけで、同居の親族であれば何台所有していても、誰が運転しても補償対象となる点です。年齢条件も親の四輪保険に連動せず、若い子どもが運転しても保険料が跳ね上がりません。また、万が一事故を起こして特約を使っても、本契約の四輪保険の等級はダウンしない(ノーカウント事故扱い)という破格の利便性を持っています。
しかしながら、そこには見落とされがちな決定的なデメリットが存在します。第一に、特約利用では「バイク自体の等級」が蓄積されないため、将来250ccや大型バイクにステップアップした際に新規6等級からのスタートとなり、保険料が高額化します。第二に、特約には基本的にロードサービスが付帯しないため、ツーリング先でのトラブル時は自腹でのレッカー手配やJAF等の別途加入が必要になります。近距離通勤のみならファミリーバイク特約、将来の増車やツーリング用途を見据えるなら単体任意保険という明確な線引きが大切です。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判
ネット上の口コミや愛好家コミュニティ(5ちゃんねる、Yahoo!知恵袋、各種SNS)に蓄積された膨大な一次情報を検証すると、保険料の安さだけでなく「いざという時の対応力」に関してリアルな評価が分かれています。
チューリッヒ保険:圧倒的低価格とロードサービスの支持チューリッヒ バイク保険 評判を調査すると、距離を走らないライダーからの圧倒的なコスト支持が目立ちます。「年間3,000km以下の設定にしたところ、他社見積もりより15,000円以上安くなった」「100kmまでの無料レッカーサービスが標準付帯しており、地方ツーリングでのトラブル時に追加費用なしで助かった」という現場の生の声が多数報告されています。一方で、「事故受付後の専任担当者からの連絡が時間帯によってやや遅延した」という指摘もあり、繁忙期における連絡スピードに改善を望む声も見受けられます。
アクサダイレクト:補償カスタマイズ性と事故対応のバランスアクサダイレクト バイク保険 口コミにおいては、補償内容をWeb上で細かく調整できるUIのわかりやすさが評価されています。「自損事故傷害と人身傷害の切り替えが明快で、予算に応じたベストなプランが組みやすい」「専任スタッフの初期対応が丁寧で、相手方との過失割合交渉もスムーズだった」という実体験が多く、安さと安心感のバランス型として選ばれている実態が窺えます。
一般に知られていない盲点とネットの誤解|自賠責だけで走るリスクの正体
インターネットの一部掲示板などでは「安全運転を心がけていれば、法律で義務付けられている自賠責保険だけで十分ではないか」という危険な誤解が散見されます。しかし、損害賠償の法理と実際の裁判例を直視すれば、バイク任意保険 必要性 理由は議論の余地がないほど明白です。
自賠責保険はあくまで「被害者の最低限の救済」を目的とした対人賠償専用の制度であり、その補償限度額は死亡時で最高3,000万円、後遺障害時で最高4,000万円、傷害時で最高120万円に過ぎません。加えて、相手の車両やガードレール、店舗などの物損事故に対する補償は1円も支払われません。
過去の裁判判例では、歩行者や四輪車との衝突事故により相手に高度障害が残った場合、2億円〜3億円を超える損害賠償命令が下された事例が複数存在します。自賠責保険の上限を超過した数億円の賠償義務は、すべてライダー個人に一生涯にわたって課せられます。「自分は事故を起こさない」という正常性バイアス(認知の歪み)を排除し、無制限の対人・対物賠償責任保険を確保することは、現代の公道を走る上での最低限の社会的責任と言えます。
誰でも使えるバイク保険を安くする裏ワザと特約の最適化術
補償内容のクオリティを維持しながら、支払額を合法的に削ぎ落とすためのバイク保険 安くする裏ワザには、明確なロジックが存在します。以下のポイントを見直すだけで、年間保険料を数千円から数万円単位で節約することが可能です。
- バイク保険 年齢条件 割引の適正化:21歳以上、26歳以上、30歳以上など、誕生日に伴う年齢条件の引き上げを放置せず、到達したタイミングで即座に変更手続きを行う。
- 運転者限定特約の活用:「本人限定」または「本人・配偶者限定」に絞り込むことで、保険料を約5%〜10%カットする。
- 免責金額(自己負担額)の設定:車両保険や対物賠償において、あえて5万円〜10万円の免責を設定することで、月々のランニングコストを大幅に下げる。
- 走行距離区分の精査:年間走行距離を過剰に申告せず、前年の実走行データに基づいたミニマムな区分で申告する(距離超過時の取り扱いは各社の規約を確認)。
- クレジットカード年払いの活用:月払い(分割手数料約5%上乗せ)を避け、一括年払いやキャッシュバック付きカード決済を選択する。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
保険料の「絶対的な安さ」のみを追求すると、有事の際に想定外の自己負担を強いられるリスクがあります。リスクマネジメントの観点から、各契約形態がどのようなライダーに適しているのか、明確な判断基準を提示します。
ダイレクト型保険で最安プランを選ぶべき人- インターネットでの契約手続きや契約内容の自己管理に抵抗がない人
- すでにJAF等に加入しており、ロードサービスを重複させたくない人
- 事故歴がなく、年間走行距離が明確に把握できているサンデーライダー
- 万が一の事故時に、対面で親身に相談に乗ってくれる専任担当者を求める人
- 複数台のバイクや自動車を保有し、フリート契約や一括管理でまとめたい人
- 長距離ツーリングを頻繁に行い、宿泊費用サポートや無制限レッカーなどの手厚い付帯サービスが不可欠な人
【バイク 保険 安い】に関するよくある質問(FAQ)
Q1:20代で一番安くバイク保険に加入する具体的な方法はありますか?
A1:まずはダイレクト損保各社の「インターネット割引」を最大限に活用し、運転者を「本人限定」に設定してください。また、親や同居親族が自動車保険やバイク保険で高い等級(20等級など)を保有している場合、その等級を若い家族に譲渡し、親が新規加入し直す「等級の親子間継承」を行うことで、世帯全体の年間保険料を大幅に削減できます。
Q2:125ccの原付二種はファミリーバイク特約と単体任意保険のどちらが得ですか?
A2:今後250cc以上のバイクに乗る予定がなく、日常の街乗りや通勤がメインであれば「ファミリーバイク特約」が割安です。一方、将来的に中型・大型バイクへのステップアップを予定している場合や、長距離走行で充実したロードサービスが必要な場合は、若いうちから単体バイク保険に加入してノンフリート等級を育てておく方が中長期的に有利になります。
Q3:バイク任意保険の見直しに最適なタイミングはいつですか?
A3:最も適しているのは「契約満了日の2〜3ヶ月前(満期更新時)」です。各社の早割(早期契約割引)が適用できるほか、21歳・26歳・30歳などの誕生日を迎えた直後の更新タイミングでは、年齢条件の変更によって保険料が一段階下がるため、大幅な固定費削減を実現できます。
バイク保険の市場環境は、テレマティクス技術(走行ログや安全運転スコアの解析)を活用した保険料算定の導入など、個々のリスク実態に応じたパーソナライズ化が加速しています。「バイク保険が安い」という評判だけで安易に1社に絞り込むのではなく、自身のライディングスタイル、年間走行距離、そして万が一の際に必要となる補償水準を冷静に見極める姿勢が欠かせません。
対人・対物無制限という強固な防御壁を確保した上で、ネット割引や年齢条件の最適化を積み重ねることこそが、賢いライダーが実践すべきリスク管理の真髄です。満期更新のタイミングを逃さず、客観的な比較見積もりを通じて最適な一社を選択してください。